エンディングノート
 s
エンディングノートとは
・高齢者が、自身の人生の終末期に迎える死や認知症に備えて、自身の希望を書き留めておくノート。
・終活ノート、遺言ノートともいう。
・法的効力を有する性格の文書である遺言とは異なり、法的効力はなく法的効力は無い。
エンディングノート|主な内容
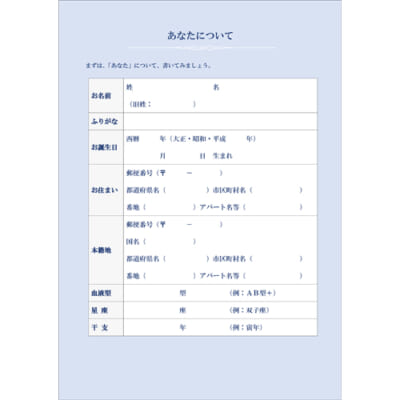
・氏名、住所、生年月日、電話番号などの個人情報
・年金や健康保険、運転免許、マイナンバーなどの番号や居室内でのありか
・電気、ガス、水道、ネット、SNSなどの契約番号やアカウント、パスワード
・銀行口座、株式、不動産、保有車、生命保険
・クレジットカード
エンディングノート|必要性
・金融機関の紙通帳が廃止されて、ネットで見るしかなく、金融機関名及びIDとパスワードを分かるようにしないと、遺族にとって探しようがない。
・NISAやiDeco等の投資商品も、基本的にネットで行っており、遺族にとって探しようがない。
・ネットやスマホのサブスクも、基本的にネットで行っており、遺族にとって探しようがない。
エンディングノート|様式
エンディングノート|紙のノート、ソフトウェア
一番わかりやすい エンディングノート
■3,000人の終活セミナー受講者の声をもとに、初めてでもスラスラ書ける 「一番わかりやすい」エンディングノートを作った。
■順番に書き込むだけで終活が完成し、「もしも」のときに安心です。
弁護士が教える自分と家族の生前整理ノート 元気なうちに書き、悔いなく生き切るための新エンディングノート ([バラエティ])
■病気や事故で、若くて元気な人でも突然命を落とすことがある。
■中高齢者は、病気や事故で緊急入院したとき、亡くなったときのことを考える必要がある。
■家族が困らないように、さまざまな情報を書き込んでおくために、いくつもの種類の「エンディングノート」が広く利用されている。
はじめてのエンディングノート2(最新) [エンディングノート作成ソフト] Windows対応 ソースネクスト
■「はじめてのエンディングノート2」は、簡単にエンディングノートを作れるソフト。
■関心はあるけど、書き方がわからない人でも、すぐに始められる。
遺言書
遺言書|様式
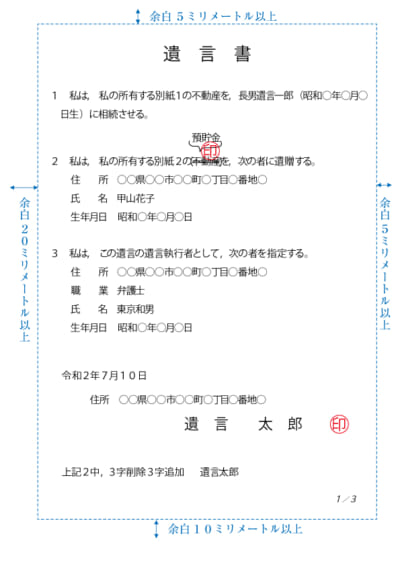
・「遺言書」とタイトルを書く。
・冒頭に「私は次のとおり遺言する。」などの宣言を書く。
・条番号を付け、受け取る人を氏名及び生年月日などで特定する。
・第1条以下で、財産ごとに「誰に何を相続(遺贈)させるか」を条文形式で書く。
・遺言執行者、葬儀、祭祀の希望を書く。
・最後に作成年月日、住所、氏名を書き、押印する。
・法務省|遺言書の様式等についての注意事項
遺言書|キット、文例
誰でも簡単につくれる遺言書キット 法務局保管制度対応版
■『遺言書の基礎知識ブック』&『遺言書の書き方ガイド』の2冊のテキストと、法的効力のある自筆証書遺言がつくれる付録(遺言書清書用紙、台紙、封筒)をセットにした遺言書作成キットです。
令和版 実践遺言作成ガイド 元裁判官と公証人からの最新アドバイス 家族構成・目的別に探す失敗しない66の文例
■フローチャート形式で、具体的な遺言作成のための準備事項や仕組みを紹介(序章)。
■家族形態やライフスタイルなど、依頼者の多様なニーズに合わせた財産承継方法と留意点を解説。
自筆証書遺言書保管制度
・遺言書は、法務局において適正に管理・保管される。
・遺言書の保管申請時には、民法の定める自筆証書遺言の形式に適合するかについて、遺言書保管官の外形的なチェックが受けられる。
・遺言書は、原本に加え、画像データとしても長期間適正に管理される。(原本:遺言者死亡後50年間、画像データ:同150年間)
・法務省|自筆証書遺言書保管制度について
公正証書とは
・公正証書とは、ある人が法的に意味のある行為をしたという事実を証明する文書。その証明文書を作成するために必要な公的資格を持つ専門家(公証人)が、行為者の依頼に基づく職務として作成するもの。
・公正証書は、公証人が作成した証明文書であり、原本を当事者から中立の公証人が保管するため、行為の存否や瑕疵の有無が争われる危険性が低い。
・公証人は、遺言や任意後見契約などの公正証書の作成、私文書や会社等の定款の認証など、公証業務を行う公的機関(法務省・法務局所管)です。特に、相続については、遺言書の作成はとても大事で、遺言公正証書を作成される方が増加している。相談は無料、秘密厳守。
(日本公証人連合会から抜粋要約)
相続|相続人、相続登記、相続税と贈与税
相続とは
・「相続」とは、自然人の財産などの様々な権利、義務を他の自然人が包括的に承継すること。
・相続は死亡によって開始する。
・死亡には失踪宣告や認定死亡も含まれる。相続は被相続人の住所において開始する。
・相続人は、相続開始の時から、被相続人の財産に属した一切の権利義務を承継する。
失踪宣告とは
・不在者の生死が七年間明らかでないときは、家庭裁判所は、利害関係人の請求により、失踪の宣告をすることができる。
・戦地に臨んだ者、沈没した船舶の中に在った者その他死亡の原因となるべき危難に遭遇した者の生死が、それぞれ、戦争が止んだ後、船舶が沈没した後又はその他の危難が去った後一年間明らかでないときも、同様である。
認定死亡とは
・事故や災害などで死亡した蓋然性が極めて高いが、死体が確認できない場合に、取調官公署が死亡を認定し、戸籍に死亡の記載がなされる制度。
相続人
・被相続人の配偶者は常に相続人となり、次の順位で相続人となった者と同順位で相続人となる。
・被相続人の血族の順位として、被相続人の子、被相続人の直系尊属、被相続人の兄弟姉妹相続人の順位。
・胎児は相続能力を持つ。
・他人同然の関係の人間は遺言で指名されるか養子縁組の手続きをしない限り、相続権は一切ない。
・相続の開始以前に被相続人の子あるいは被相続人の兄弟姉妹が死亡、相続欠格・相続廃除によって相続権を失った場合、その者の子が代わって相続する。これを代襲相続という。
・相続人が被相続人の子である場合、代襲者は被相続人の直系卑属でなければならない。養子縁組前に出生していた養子の子は被相続人の直系卑属ではないため、代襲相続できない。
・代襲者である相続人の子が死亡・相続欠格・相続廃除によって相続権を失った場合、孫が代わって相続する。これを再代襲相続という。代襲者は直系卑属(子・孫・曾孫…)では延々と続くことになる。ただし、相続人が兄弟姉妹の場合には代襲者は甥姪までとなり、大甥大姪の再代襲相続は認められていない。
・公益財団法人生命保険文化センター|相続の順位と相続分について知りたい
相続登記
相続登記とは
・「相続登記」とは、相続財産の中に不動産がある場合、不動産の名義を相続人に変更する手続きのこと。
・相続又は遺贈によって不動産を取得した者は、その所有権を取得したことを知った日から3年以内(2024年4月1日より前の相続等は2027年3月31日まで)に相続登記の申請をしなければならない。正当な理由がないのに義務に違反した場合、10万円以下の過料が科される可能性がある。
・法務省|相続人申告登記について
空き家問題
・空き家などの不動産で相続が発生した場合、その空き家を管理する責任は相続の権利がある人全員で共有する。
・適切な管理ができておらず、他の人に損害を与えてしまった場合(実家の屋根が台風で飛んで、隣の家の窓ガラスを割った場合等)、その責任は各相続人が連帯してその損害を賠償する責任を負う。
・空き家問題

非嫡出子と嫡出子の相続分
嫡出子とは
・「嫡出子」とは、法律上の婚姻関係にある男女の間に生まれた子。
非嫡出子とは
・「非嫡出子」とは、法律上の婚姻関係にない男女の間に生まれた子。以前は「婚外子」とも呼ばれていた。
非嫡出子の認知、相続分
・非嫡出子が父の財産を相続するためには、原則として父による「認知」という法的な手続きが必要。認知がなければ、その子は法律上の相続人になれない。生前に役所に届け出る「生前認知」が望ましいが、遺言書の中で認知する「遺言認知」という方法もある。
・以前、非嫡出子の相続分は嫡出子の半分と定められていた。しかし、民法が改正され、2013年9月5日以降に開始した相続については非嫡出子の法定相続分も嫡出子と完全に同等に取り扱われることになった。
相続税と贈与税
相続税とは
・「相続税」とは、人が亡くなったあとに財産を受け取ったときにかかる税金。
・申告期限は、死亡を知った翌日から10か月以内。
・相続税は基礎控除が大きいため、相続財産がそれほど多くない場合は相続税がかからないこともある。相続税の基礎控除は、3,000万円に法定相続人1人あたり600万円を加えた額。
・相続開始前7年以内に受けた暦年課税の贈与は、相続税の課税価格に加算される。贈与税が非課税でも、相続税では加算対象になる場合がある。
・2027年1月2日以後に亡くなった場合は7年ルールで、それ以前は3年ルール。
贈与税とは
・「贈与税」とは、生きている人から財産をもらったときにかかる税金。
・申告期限は、原則として翌年申告。
・贈与税は暦年課税の非課税枠は人ごとで年間110万円です。
・その年の1月1日から12月31日までに受けた贈与の合計額が110万円以下なら、原則として贈与税はかからない。
・110万円を超えると課税されやすく、同じ金額なら相続税より負担が重くなりやすい。
・毎年同額でも安心とは限らない。あらかじめ何年分もまとめて約束している形だと、毎年の単発贈与ではなく別の扱いで、課税される場合がある。
・国税庁|No.4402 贈与税がかかる場合
相続税と贈与税の比較
・相続税と贈与税は課税時期や税率に違いがあり、自身でタイミングを決められない相続税の方が、同じ金額に対する税負担が小さい。
・相続税と贈与税はどちらが安い?違いと税額シミュレーション
・国税庁|相続税・贈与税のあらまし
相続|法定相続分と遺留分
法定相続分と遺留分とは
・遺言がない場合:民法で定められた法定相続分を目安に、相続人間で話し合って決める(遺産分割協議)。協議がまとまらない場合は、家庭裁判所の調停または審判によって行う。
・民法では法定相続人(兄弟姉妹を除く)に最低限の取り分として「遺留分」を定めている。遺留分を侵害された場合は、そのことを知った時から1年(かつ相続開始から10年)以内に遺留分を侵害している人へ請求をすれば、取り戻すことができる。
法定相続分と遺留分の割合|配偶者有りの場合
| 法定相続人 | 法定相続分 | 遺留分 |
| 配偶者のみ | 1 | 1/2 |
| 第1順位 配偶者 | 1/2 | 1/4 |
| 第1順位 子(孫) | 1/2 | 1/4 |
| 第2順位 配偶者 | 2/3 | 1/3 |
| 第2順位 父母(祖父母) | 1/3 | 1/6 |
| 第3順位 配偶者 | 3/4 | 1/2 |
| 第3順位 兄弟姉妹(甥・姪) | 1/4 | 無し |
法定相続分と遺留分の割合|配偶者無しの場合
| 法定相続人 | 法定相続分 | 遺留分 |
| 第1順位 子(孫) | 1 | 1/2 |
| 第2順位 父母(祖父母) | 1 | 1/3 |
| 第3順位 兄弟姉妹(甥・姪) | 1 | 無し |
生命保険の死亡保険金の活用
・生命保険の死亡保険金の受取人を指定しておくことで、その者に確実に財産を残すことができる。
・死亡保険金は、原則として受取人固有の財産とみなされ、遺産分割の対象外となるため、他の相続人との協議を経ずに受け取ることができる。
・ただし、保険金の額があまりにも高額で、他の相続人との間で著しく不公平が生じるような場合、特別受益とみなされる可能性もゼロではない。
相続の例外
相続欠格
・故意に被相続人や他の相続人を死亡に至らせたり、遺言書を破棄・捏造するなど第891条に規定される重大な不正行為を行った者は、その被相続人の相続において当然に相続人としての資格を失う。これを相続欠格という。
相続人の廃除
・被相続人に対して虐待・侮辱あるいは著しい非行があった場合、被相続人は家庭裁判所に申し立てる事によって、その相続権を喪失させることができる。これを相続人の廃除という。相続人の廃除は遺言による申し立てによっても可能である。廃除された推定相続人は相続権を失う。
相続放棄
・相続放棄した場合、その相続に関して初めから相続人とならなかったものとみなされることになる。
・相続放棄は相続財産が債務超過である可能性が高い場合や、一部の相続人に相続財産を集中させたい場合などに行われる。
・相続放棄は被相続人の最後の住所地を管轄する家庭裁判所に申述しなければならない。
・相続放棄は代襲相続の代襲原因とはならない。
・相続放棄は相続の開始を知った日から3か月以内に家庭裁判所で手続きをする必要がある。
・相続放棄した場合、本来は相続人ではない被相続人の兄弟姉妹が相続人となり、トラブルの原因になるため、相続放棄をする際は予め次に相続人になる方に伝えておくべき。
相続関係書籍
ひと目でわかる超図解版 大切な人の死後一年 弁護士・税理士が教える全手続き 絶対に損しない完全届け出マップ
■マネして書くだけ!迷わず届け出!重要な全提出書類の書き方&記入例一式
■相続人は誰?遺族年金はもらえる?相続税はいくら?早わかりチャート
■手続き漏れなし!手順どおり実行したらチェックする期限別・届け出点検シート
いちからわかる! 相続・贈与 2025年最新版 いちからわかる!シリーズ
■「相続」「贈与」の2テーマに分けて、被相続人が存命中にやっておくべき「相続対策・贈与」から、相続発生後に待ち受ける「遺産分割・手続き」まで、すべてわかる内容にまとまっている。
■さらに、「相続」「贈与」ごとに、「基本」と「節税対策」でまとめているので、各制度に対する漠然とした不安を払拭できる「基礎知識」から、事前に対策しておきたいお得な「節税テクニック」までわかりやすく学べる。
■相続では「相続の手続き」という章で、実際に相続発生時の対応もバッチリです。
女系家族(上下)合本版(新潮文庫)|山崎豊子
■遺産相続争い、現代の怪談、大阪の老舗……財産が多ければ多いほど、欲望もまた大きい。
■大阪・船場の老舗矢島家は代々跡継ぎ娘に養子婿をとる女系の家筋。その四代目嘉蔵が亡くなって、出もどりの長女藤代、養子婿をむかえた次女千寿、料理教室にかよう三女雛子をはじめ親戚一同の前で、番頭の宇市が遺言書を読み上げる。
■そこには莫大な遺産の配分方法ばかりでなく、嘉蔵の隠し女の事まで認められていた。
■遺産相続争いを通し人間のエゴと欲望を赤裸々に抉る長編小説。
【2026年10月17日現在。引用:静岡市公式サイト他。改正や複雑な制度のため、詳細は自己責任で判断してください。】
